Perspectivas
Cobertura «stop-loss»: cómo funciona

El papel de la TPA en la gestión de un plan autofinanciado
El seguro de límite máximo protege al empresario autoasegurado frente a las «reclamaciones inesperadas», es decir, reclamaciones catastróficas que pueden agotar las reservas de autofinanciación del empresario y poner en riesgo el plan. La cobertura de límite máximo reembolsa al empresario las reclamaciones que superen el umbral establecido en la póliza de seguro.
Existen dos tipos de seguro de límite máximo:
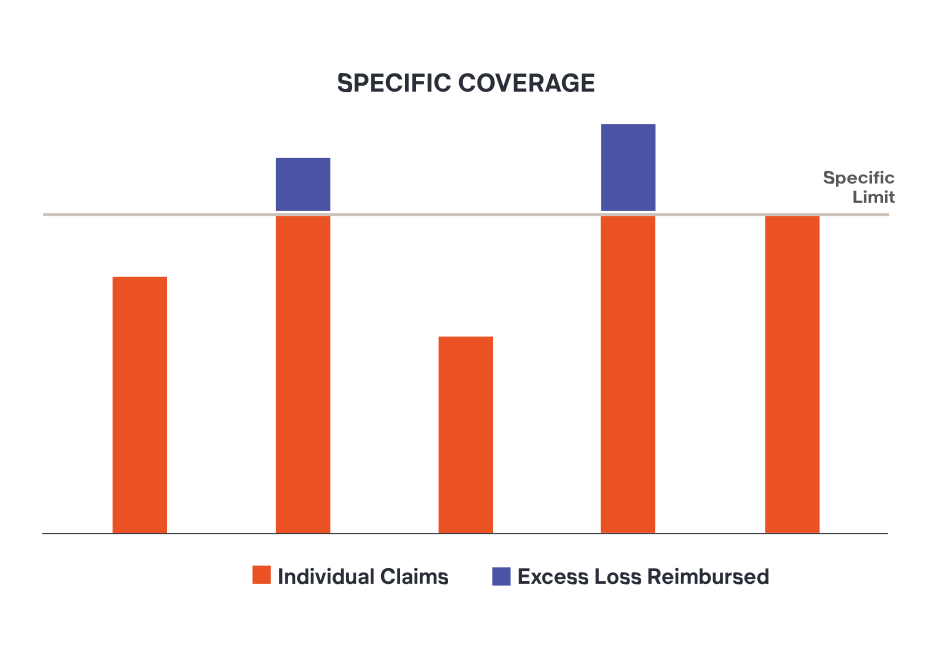
- El seguro de limitación de pérdidas individual ofrece cobertura frente a las reclamaciones de cualquier persona que superen una determinada franquicia en un año concreto. Por ejemplo, la póliza de limitación de pérdidas puede cubrir los gastos en los que incurra cualquier persona que superen los 150 000 dólares.
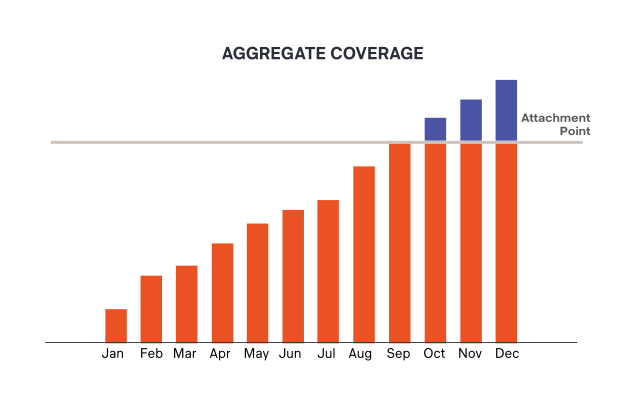
- La cobertura agregada de stop-loss protege contra los costes de las reclamaciones del plan en su conjunto que superen una cantidad determinada (denominada «punto de activación»). Por ejemplo, una empresa puede contratar un seguro que reembolse al plan las reclamaciones que superen el 125 % de los costes previstos del plan para el año.